作者简介
叶仁道��,杭州电子科技大学经济学院教授、博士生导师�。现任杭州电子科技大学杂志社社长�。主要从事数理统计、数据挖掘、金融统计等领域的研究�。入选浙江省高校领武士才作育妄想高条理拔尖人才、浙江省高校中青年学科带动人、浙江省“151人才工程”第三条理、浙江省“之江青年社科学者”�。
主持国家自科、国家社科基金3项、省部级课题10项��,在Journal of Multivariate Analysis、Computational Statistics & Data Analysis、《经济地理》等学术刊物上揭晓论文70余篇��,其中SSCI、SCI论文34篇、EI收录14篇、CSSCI收录4篇、一级期刊9篇��,出书专著、课本4部���;裾憬「咝���?蒲行Ч倍冉�2项、三等奖1项、杭州市哲学社科优异效果二等奖、浙江省教学效果二等奖等多个奖项�。为教育部学位与研究生教育专家库评审专家、International Journal of Applied & Experimental Mathematics期刊编委、中国数目经济学会理事等�。
2019 年2 月��,习近平总书记在主持中央政治局第十三次整体学习时指出“金融清静是国家清静的主要组成部分……提防化解金融危害特殊是避免爆发系统性危害��,是金融事情的根天性使命”�。2024 年5 月��,中央政治局聚会指出“提防化解金融危害��,事关国家清静、生长全局、人民工业清静��,是实现高质量生长必需跨越的重大关口”�。近年政府事情报告亦一再提及互联网金融危害问题�。因此��,基于数字金融现实数据对其危害预警开展统计建模及应用研究��,已成为具有国家战略意义的主要课题�。
然而��,数字金融现实数据更常见、更频仍地泛起出种种偏态漫衍的特征��,如偏正态漫衍、偏t漫衍、偏椭球等高漫衍等�。在众多偏态漫衍中��,偏正态漫衍可以说是现实数据拟合漫衍中最为常见的�。显然��,此时若简朴沿用古板的正态漫衍假定对现实数据及其理论模子举行统计推断研究��,易导致统计推断要领缺乏稳健性��,也易导致具有误导性的结论�。
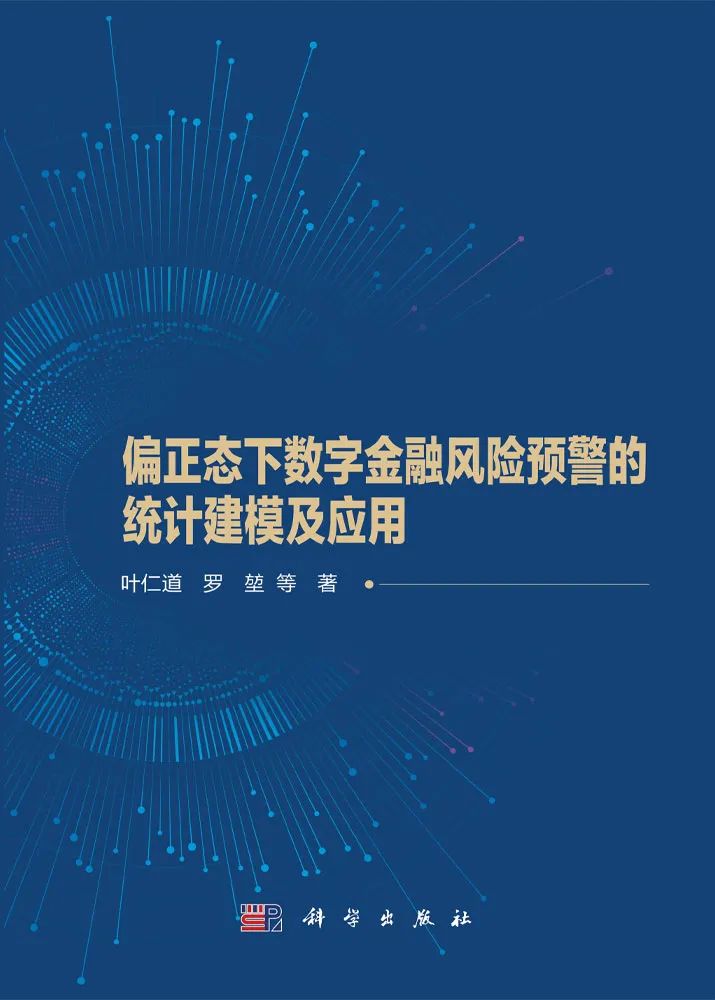
对此��,《偏正态下数字金融危害预警的统计建模及应用》(叶仁道等著. 北京 : 科学出书社, 2024. 12)突破经济金融统计建模中常引发质疑的正态漫衍假定窠臼��,创立性地提出非中心偏 χ?漫衍、广义非中心偏 χ?漫衍、非中心偏F 漫衍等偏态漫衍理论�。进一步��,构建偏正态单向分类随机效应模子、偏正态两向分类随机效应模子、偏正态非平衡面板数据模子、偏正态混淆效应模子等偏正态统计模子�。在此基础上��,综合运用矩阵手艺、极大似然预计、EM(expectation-maximum��,期望最大化)算法、Bootstrap(自助)要领、广义要领、蒙特卡罗(Monte Carlo)要领、机械学习等多种研究要领和工具��,建设一系列新的有用的统计推断理论与要领��,并将其应用到我国数字金融危害最优预警模子的结构中��,以提高数字金融领域统计推断的精度��,改善现实数据剖析的效果��,为目今数字金融危害预警及提防治理实践提供更有力的数据支持�。
本书共分10 章��,系统叙述重大偏正态数据下统计建模理论与要领、数字金融危害评估指标及最优预警模子构建等�。详细内容:
构建若干类偏正态统计模子��,并讨论矩天生函数、密度函数、线性型漫衍、二次型漫衍、自力性等模子性子�。
针对上述偏正态统计模子��,探讨回归系数、方差分量函数、偏度参数等感兴趣参数的可行预计问题��,并从理论视角证实其统计优良性�。
针对上述偏正态统计模子��,研究回归系数、方差分量函数、位置参数等感兴趣参数的可行磨练问题��,并从数值视角证实其统计优良性�。
构建数字金融危害指标系统��,并基于最优综合赋权法研究我国数字金融危害指数的测度问题�。
将偏正态统计建模理论与机械学习要领相连系��,探讨中国数字金融危害最优预警模子的构建问题��,并作数值模拟及对策剖析�。
本书将偏正态总体推广至偏正态统计模子��,系统探讨数字金融危害预警的统计建模理论��,建设了一系列新的有用的统计推断理论与要领��,实现了对文献中现有用果的刷新与推广(可拜见第2~4 章和第6 章)�。
详细研究特色与立异之处:
巧妙运用矩阵剖析、矩阵微商、矩阵偏序等矩阵手艺的高度技巧��,连系极大似然预计、EM算法等统计要领��,结构回归系数、方差分量函数、偏度参数等感兴趣参数的优良预计�。
使用Bootstrap 要领和广义要领��,建设回归系数、方差分量函数、位置参数等感兴趣参数的优良磨练�。
创立性地提出一系列新的偏态漫衍理论��,基于此结构回归系数、方差分量函数等感兴趣参数的准确磨练统计量�。
应用上述统计推断理论与要领��,构建我国数字金融危害最优预警模子��,以提高数字金融领域统计推断的精度��,改善现实数据剖析的效果�。
本书研究效果不但有助于深化对偏态数据统计建模理论与要领的探索��,亦有助于提高我国数字金融危害的展望能力��,具有主要的学术价值和应用价值:
构建偏正态统计模子在平衡、非平衡、异方差情形下的可行预计和磨练��,并证实其统计优良性��,可深化与推广现有关于此类模子的统计推断理论�。
突破经济金融统计建模中常引发质疑的正态漫衍假定窠臼��,在偏正态漫衍下建设统计推断理论与要领��,以更为准确地描绘现实数据特征及提高统计推断精度��,为偏态数据剖析提供一种新的有用的统计要领�。
充分契合数字金融危害预警的统计建模的现实问题��,研究效果可对数字金融危害作出更为准确有用的统计推断和展望��,改善现实数据剖析效果��,为目今数字金融危害预警及提防治理实践提供更有力的数据支持�。
研究效果亦可推广应用于类似的重大经济金融问题��,具有主要的借鉴意义�。
本书是作者主持完成的国家社会科学基金项目“重大偏态数据下数字金融危害预警的统计建模及应用研究”(21BTJ068)、国家自然科学基金项目“偏正态纵向数据混淆效应模子的统计推断及应用”(11401148)、天下统计科学研究重点项目“数字金融危害评估与预警的重大数据统计建模研究”(2024LZ029)的主要研究效果之一�。书中若有缺乏之处还望海内偕行及宽大读者不吝见教(联系方法:yerendao@hdu.edu.cn)�。